⏱ 30 秒看重點
名下有幾間房 ≠ 銀行認定幾戶房貸。第2戶7成、第3戶3成,買前先搞清楚自己的房產帳。
 玉杏房產知識・政策篇 07
第二戶、第三戶房貸怎麼認定?
「名下有房」不代表你想的那麼簡單
名下有幾間房 ≠ 銀行認定幾戶房貸,兩者差異可能影響你的貸款成數
「我名下有兩間房,所以現在買的就是第三戶嗎?」
其實不一定。
央行在不動產信用管制中,對於「房貸戶數」有自己的認定方式——和你「名下有幾間房」並不完全相同。
 央行怎麼看房貸戶數?
金融機構會透過聯徵中心查詢。一般來說,若以房屋作為擔保,且資金用途屬於購置不動產的貸款,會納入房貸戶數認定。

「1筆擔保品」原則上認定為 1戶房貸
✔
因繼承而承受的房貸,不計入借款人名下房貸戶數
因繼承而承受的房貸,不計入借款人名下房貸戶數
這就產生一個很重要的差異:
名下有房
≠
名下有幾戶房貸
第 2 戶與第 3 戶以上的貸款條件不同
依 2026年9月18日起生效的央行規定:
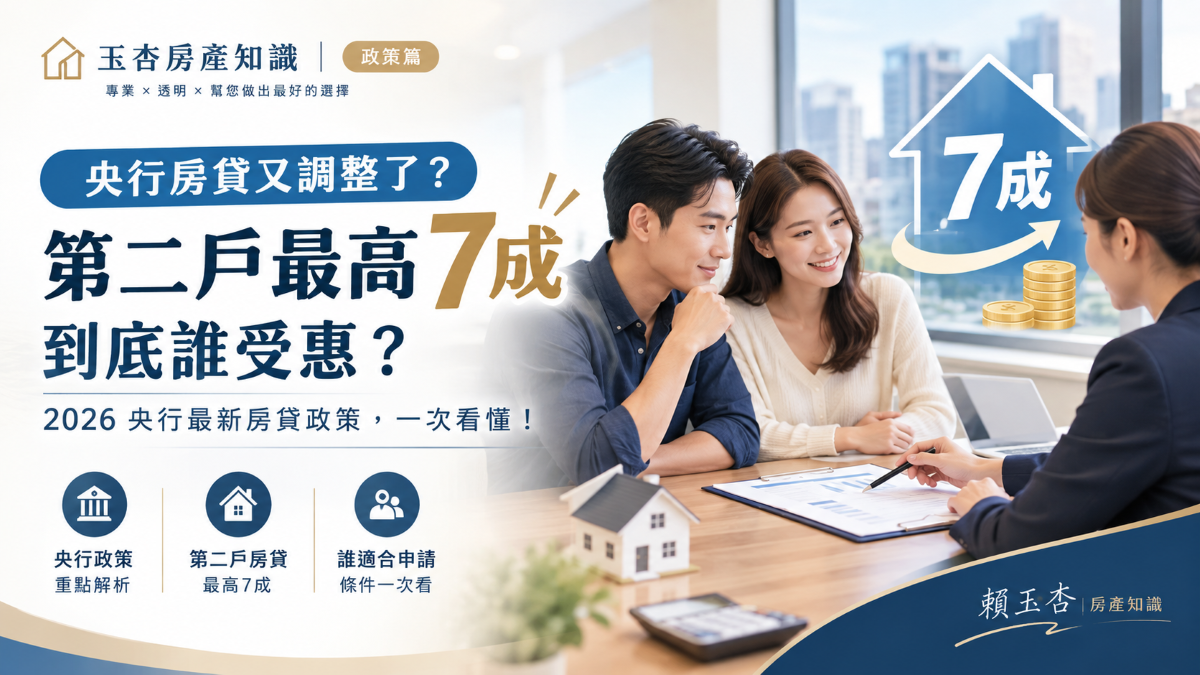
自然人第 2 戶購屋貸款
7成
無寬限期
第 3 戶以上購屋貸款
3成
無寬限期
其他受管制類型,例如公司法人購屋、高價住宅等,也有各自的貸款限制,條件可能更嚴格。
所以在買房之前,不要只跟銀行說:
✗ 「我想買第二間。」
而是把自己目前的完整狀況告訴銀行確認:
房屋持有狀況
房貸戶數
本次購買戶數
房貸戶數
本次購買戶數
 玉杏提醒
尤其是有以下情況,都可能影響銀行最後的認定:
✔
繼承房屋
繼承房屋
✔
共有持分
共有持分
✔
多間房屋
多間房屋
✔
已出售但房貸尚未完全反映
已出售但房貸尚未完全反映
✔
同時購買多戶
同時購買多戶
買房前先把自己的「房產帳」算清楚,
往往比看到貸款成數之後再問銀行,更安心。
資料來源:中央銀行不動產信用管制問答及2026年9月18日起生效之最新規定。實際貸款條件仍須由承貸金融機構依個案審核,本文不構成貸款建議。
 LINE 立即諮詢