⏱ 30 秒看重點
人壽保險金原則上不計入遺產總額,可用來預留遺產稅稅源。但重病、高齡、躉繳、短期等投保方式可能被依實質課稅原則計入遺產,本文整理 8 種常見地雷與穩健做法。
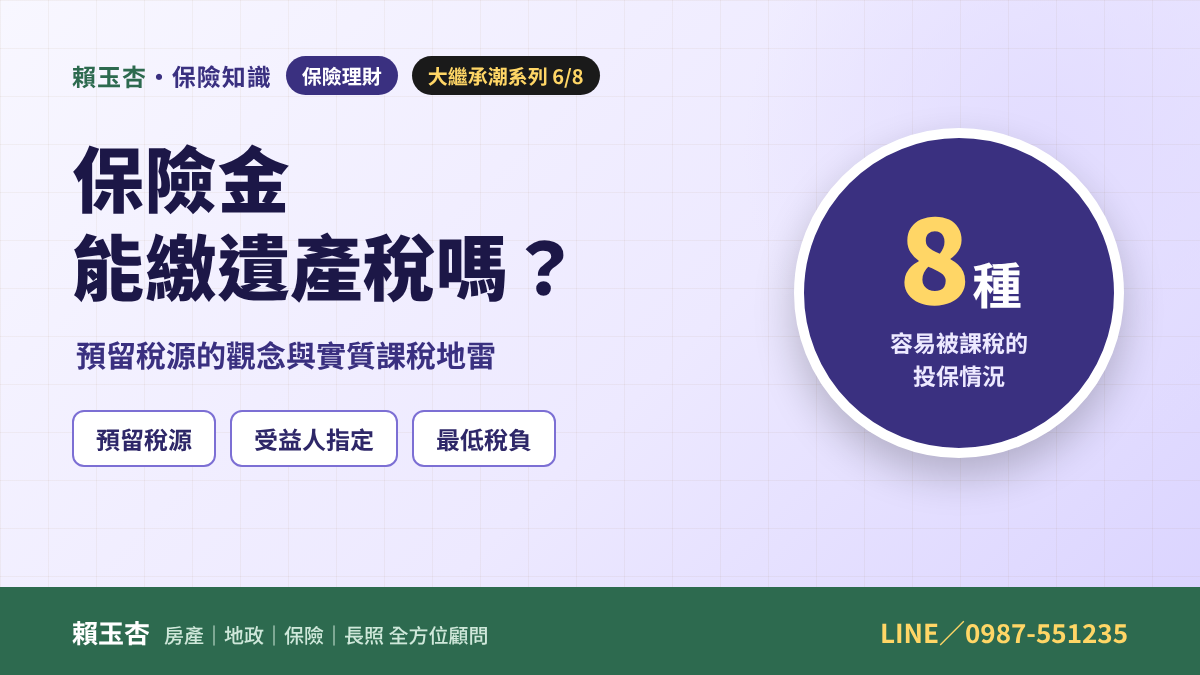
 玉杏保險知識・大繼承潮系列 06
保險金可以拿來繳遺產稅嗎?
用保單預留稅源的觀念與地雷
保險可以幫忙,但不是買了就一定免稅
 大繼承潮系列 第 6 篇/共 8 篇
「聽說保險金不用繳遺產稅,是不是多買保險就好?」
原則上是,但有些投保方式,國稅局會依實質課稅原則計入遺產。
01 為什麼要「預留稅源」?
很多家庭的遺產以房子和土地為主,現金不多。繼承發生時,遺產稅要在期限內繳清才能辦繼承登記,子女常常面臨「有房產、沒現金繳稅」的困境,甚至被迫急著賣房。
人壽保險金在被保險人過世時直接給付給受益人,可以作為繳稅的現金來源,這就是預留稅源的概念。
02 保險金不計入遺產的原則
原則
不計入遺產總額
約定於被繼承人死亡時,給付指定受益人的人壽保險金
例外
實質課稅
投保方式像是規避遺產稅時,可能仍被計入
03 容易被認定要課稅的投保情況
| 情況 | 說明 |
|---|---|
| 重病投保 | 已經生重病才投保 |
| 高齡投保 | 高齡才開始投保 |
| 躉繳投保 | 一次繳清大筆保費 |
| 短期投保 | 投保後很短時間內就過世 |
| 鉅額投保 | 保費金額相對財產比例很高 |
| 舉債投保 | 借錢來繳保費 |
| 密集投保 | 短時間內買很多張保單 |
| 保費高於保額 | 繳的保費和理賠金額相近或更高 |
 還有最低稅負制
要保人和受益人不是同一人的人壽保險給付,超過一定額度的部分,要計入受益人的基本所得額,可能要繳最低稅負。額度依財政部每年公告為準。
04 比較穩健的做法
1
越早規劃越好
在健康、年紀還輕時規劃,比較不會被認定是規避稅負。
2
保額跟著稅源需求走
先試算可能的遺產稅,再決定需要多少保額。
3
受益人要指定清楚
指定具體的受益人和比例,避免保險金變成遺產。
4
和其他規劃一起看
搭配贈與、信託和遺囑,比單靠保險更完整。
 玉杏提醒
保險是傳承的工具,不是避稅的漏洞。
預留稅源受益人指定實質課稅最低稅負
我可以同時從保險和地政的角度,幫你試算遺產稅和保額。讓保單真的在需要的時候派上用場。
 資料來源:遺產及贈與稅法第 16 條、所得基本稅額條例及財政部實質課稅原則相關案例。是否計入遺產依國稅局個案認定,本文僅供參考,不構成稅務或保險商品建議。