⏱ 30 秒看重點
繼承來的房子出售,可能適用房地合一新制或舊制。本文說明持有期間可併計父母持有時間、取得成本以繼承時現值計算,以及自住 400 萬免稅等優惠條件。
 玉杏房產知識・大繼承潮系列 05
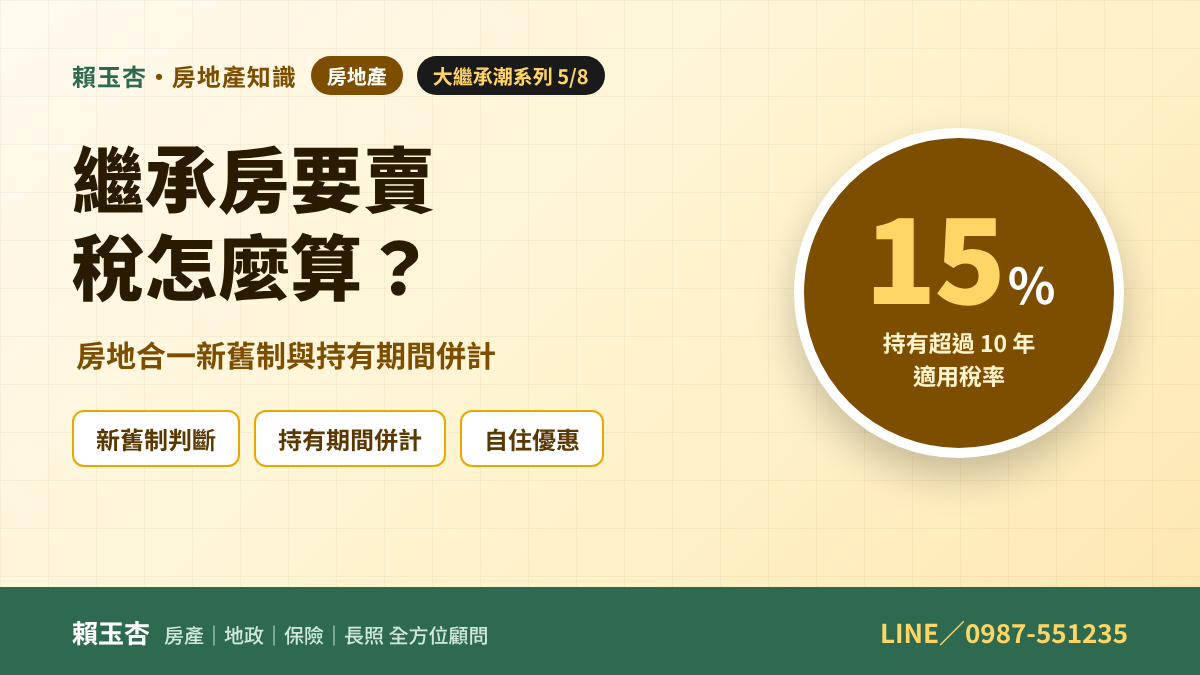
繼承來的房子要賣
房地合一稅怎麼算?
新制還是舊制、持有期間怎麼算,賣之前先搞清楚
 大繼承潮系列 第 5 篇/共 8 篇
「房子是繼承來的,賣掉應該不用繳什麼稅吧?」
要不要繳、繳多少,取決於取得時間和持有期間。
01 先判斷:新制還是舊制?
房地合一稅適用於2016 年 1 月 1 日以後取得的房屋和土地。繼承取得的房地,要看繼承發生的時間,以及父母當初取得的時間,有些情況出售時仍適用舊制,只就房屋部分課所得稅。出售前一定要先確認適用哪一種。
02 持有期間可以併計
繼承取得的房地
可併計父母持有期間
持有越久,適用稅率越低
超過 10 年
稅率 15%
一般稅率最低一級
例如爸爸持有 8 年,你繼承後再持有 3 年才賣,持有期間可以算 11 年,適用 15% 稅率,而不是從繼承那天重新起算。
03 房地合一稅怎麼算
| 項目 | 說明 |
|---|---|
| 成交價 | 實際出售價格 |
| 減:取得成本 | 繼承取得以繼承時的房屋評定現值及公告土地現值(依物價指數調整)計算 |
| 減:費用 | 仲介費、代書費、廣告費等,可依實際或依規定比例計算 |
| 減:土地漲價總數額 | 已課土地增值稅的部分,不重複課稅 |
| = 課稅所得 × 稅率 | 依持有期間適用 45%、35%、20% 或 15% |
 自住優惠別漏掉
如果出售前你和配偶、未成年子女在這間房子設籍並實際居住滿 6 年,且符合其他條件,獲利 400 萬元以內免稅,超過的部分稅率 10%。
 取得成本是「現值」,不是市價
繼承的取得成本通常比市價低很多,所以帳面獲利可能比你想像的高。賣之前先試算,才知道實際能拿回多少。
賣繼承房之前,先確認
☐繼承登記是否已經完成
☐父母當初的取得日期,以及繼承發生的日期
☐繼承時的公告土地現值與房屋評定現值
☐是否有其他共有人,出售需要誰同意
☐是否符合自住優惠條件
 玉杏提醒
繼承房要賣,先算稅再開價。
新舊制判斷持有期間併計取得成本自住優惠
房產和地政我都做,從繼承登記到出售可以一次處理。賣得好,也要留得多。
 資料來源:所得稅法第 4 條之 4、第 14 條之 4 至第 14 條之 8 及財政部房地合一稅制相關規定。適用新舊制與稅額依個案條件認定,本文僅供參考,不構成稅務建議。