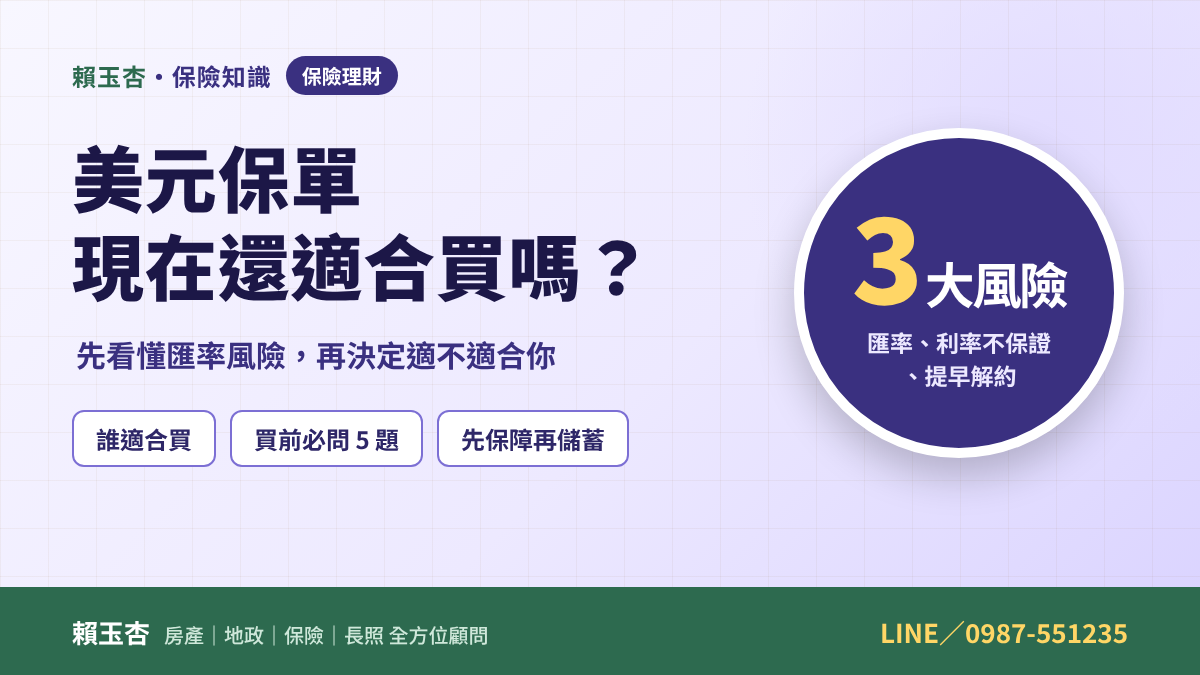
2026 年首季外幣保單新契約保費年增約 50%。美元保單有匯率、利率不保證與提早解約三大風險,本文整理適合與不適合的人,以及購買前一定要問的 5 個問題。
🛡️ 玉杏保險知識・觀念篇 01
美元保單現在還適合買嗎?
先看懂匯率風險,再決定適不適合你
外幣保單今年賣得很熱,但不是每個人都適合
「朋友說美元保單利率比台幣高,現在不買就停賣了?」
利率高是真的,但匯率和解約成本,才是決定你最後拿多少的關鍵。
根據金管會統計,2026 年第一季外幣保單新契約保費約 1,490 億元,年增約 50%,是近年同期高點。同時,保險業在 2026 年接軌 IFRS 17 與新一代清償能力制度(TW-ICS),商品逐漸從儲蓄型轉向保障型。也就是說,市場正在變化,買之前更需要想清楚。
01 美元保單的三個風險
風險 ①
匯率
繳費、理賠、解約都是美元,換回台幣時若台幣升值,實際拿到的會變少
風險 ②
利率不保證
利變型保單的宣告利率會隨市場調整,分紅也不保證
風險 ③
提早解約
前幾年解約金通常低於已繳保費,中途要用錢可能虧損
⚠️ 舉例說明匯率影響
假設用匯率 32 換成美元繳保費,十年後要換回台幣時匯率變成 29,即使美元帳面上有增值,換回台幣後的報酬也會被吃掉一部分。反之,台幣貶值時則會多拿。匯率沒有人能保證,這就是風險。(以上匯率僅為說明用的假設數字)
02 誰適合、誰不適合?
| 比較適合 | 比較不適合 |
|---|---|
| 未來本來就有美元需求:子女出國念書、海外旅居、退休想用美元 | 只是想賺匯差或短期獲利 |
| 手上已有美元資產,想長期配置 | 這筆錢 3~5 年內可能會用到 |
| 基本保障(醫療、意外、失能)已經足夠 | 醫療、失能保障都還沒補齊 |
| 可以長期持有、不輕易解約 | 繳費能力不穩定,擔心中途斷繳 |
03 買之前,先問業務員這 5 題
問清楚再簽名
☐這張保單的「預定利率」和「宣告利率」分別是多少?哪個是保證的?
☐第 1、3、5、10 年解約,能拿回多少?有沒有低於已繳保費?
☐理賠和解約金是給美元還是台幣?換匯費用怎麼算?
☐如果中途不想繳了,可以減額繳清或展期嗎?
☐這張保單的保障內容是什麼?跟我現有保單有沒有重複?
04 玉杏的建議順序
1
先補保障
醫療、意外、失能、長照的保障先到位,生病或失能時才不會動用到儲蓄。
2
再談儲蓄
確認哪些錢是長期不動用的,再決定要不要放在美元或台幣保單。
3
最後看匯率
把美元保單當成「長期美元配置」,而不是投資匯差。
🌿 玉杏提醒
保單買對比買多更重要。
不確定手上的保單夠不夠、重不重複?把保單帶來,我陪你一張一張看清楚。
📌 資料來源:金融監督管理委員會統計、工商時報、天下雜誌相關報導(2026)。本文僅為一般性說明,不構成任何保險商品推薦;實際商品條件以各保險公司保單條款與建議書為準。